


Cuando una empresa española abre una filial en Portugal para fabricar más cerca de su cliente principal, deja de ser una simple exportadora. Pasa a operar como empresa multinacional, con obligaciones fiscales, logísticas y laborales en dos jurisdicciones distintas. Ese salto, que parece solo administrativo, cambia por completo la forma de gestionar el negocio.
Obligaciones fiscales recientes para multinacionales en España
Los competidores suelen definir qué es una multinacional y repasar su historia. Pero en la práctica, lo que más afecta a quien gestiona o trabaja en una de estas empresas son las reglas fiscales que se aplican ahora mismo.
Lectura recomendada: La importancia de la transformación digital en empresas tradicionales
Desde los ejercicios iniciados el 22 de junio de 2024, los grupos multinacionales con sede en España cuya cifra de negocios consolidada supere los 750 millones de euros deben publicar un informe de información país por país. Ese informe incluye datos de ingresos, beneficios antes de impuesto de sociedades, impuesto devengado y pagado, número de empleados y actividades por jurisdicción.
La plantilla y el formato electrónico común fueron fijados por el Reglamento de Ejecución (UE) 2024/2952, aplicable a ejercicios iniciados a partir del 1 de enero de 2025. La obligación también alcanza a grupos extracomunitarios con filiales o sucursales en España que superen ese umbral.
Lectura complementaria: Claves para implementar el teletrabajo en pequeñas empresas
Además, España ha transpuesto la Directiva (UE) 2022/2523 mediante la Ley 7/2024, de 20 de diciembre. Esta ley introduce un impuesto complementario que garantiza un tipo efectivo mínimo del 15 % para grupos multinacionales y grandes grupos nacionales. Si una filial tributa por debajo de ese 15 % en cualquier país, la matriz o la entidad designada debe pagar la diferencia en España.
En la práctica, esto significa que las estrategias de localizar beneficios en jurisdicciones con tipos muy bajos pierden gran parte de su atractivo. Los departamentos fiscales de estas empresas ahora dedican recursos a calcular el tipo efectivo jurisdicción por jurisdicción.
Qué define a una empresa multinacional frente a una exportadora
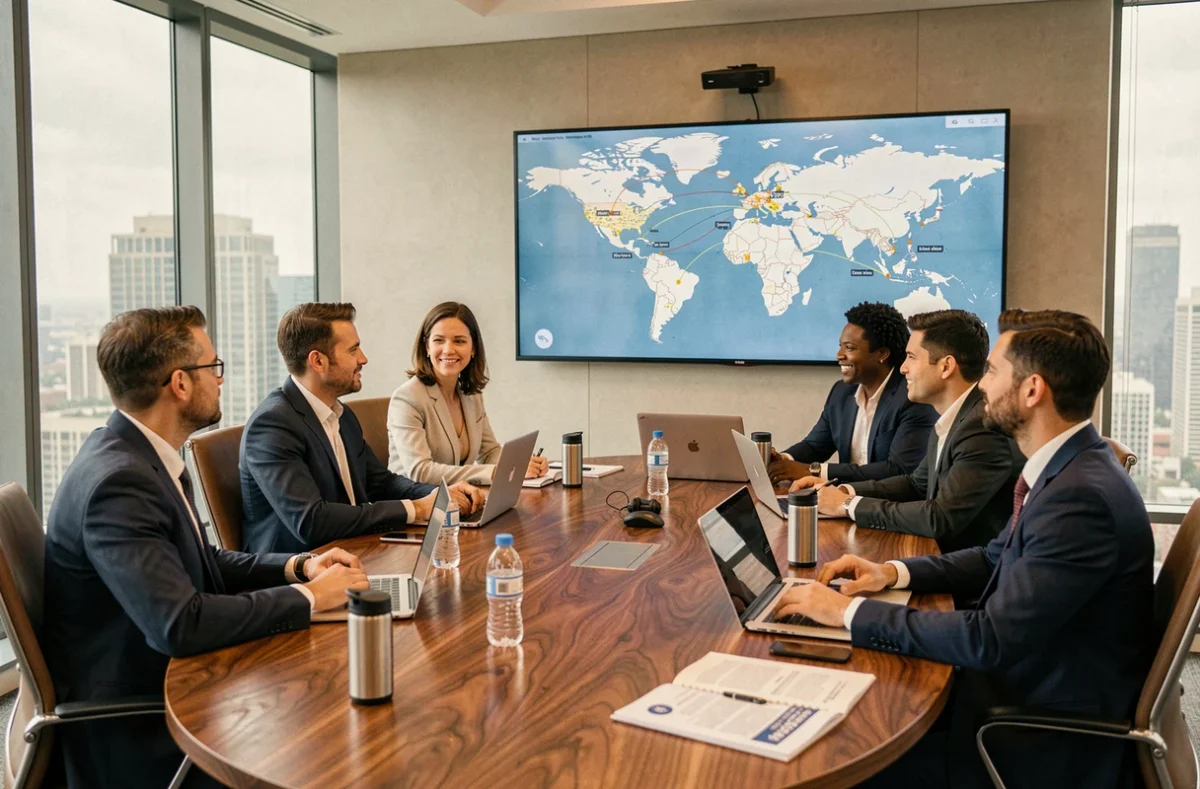
Una empresa que vende productos en el extranjero no es multinacional. La diferencia está en la actividad productiva. Una multinacional produce, gestiona o presta servicios en al menos un país distinto al de su sede central. No basta con facturar fuera: hay que tener presencia operativa real (fábricas, oficinas, personal contratado localmente).
La sede central suele estar en el país de origen y desde allí se coordina la estrategia global. Las filiales ejecutan operaciones locales, pero reportan a esa matriz. Esto genera una estructura jerárquica que varía según el grado de autonomía que se conceda a cada filial.
Multinacional y transnacional no son lo mismo
Existe una confusión frecuente entre ambos términos. La multinacional centraliza las decisiones estratégicas en una sede única. La transnacional, en cambio, opera con sedes relativamente autónomas en varios países, sin un centro de mando tan definido.
En la gestión diaria, esa diferencia se nota: en una multinacional clásica, un cambio de proveedor en la filial de México requiere aprobación de la matriz en Madrid. En una transnacional, la filial mexicana podría decidirlo sola dentro de unos márgenes presupuestarios.
Cadena de suministro multinacional en un contexto de aranceles y nearshoring
Gestionar la cadena de suministro es probablemente el reto operativo más complejo para cualquier multinacional. Y el contexto de 2025-2026 lo ha complicado aún más.
Los cambios arancelarios recientes han obligado a muchos grupos a replantear dónde fabrican y desde dónde distribuyen. El nearshoring (acercar la producción al mercado de destino) ya no es solo una tendencia: es una respuesta directa a la incertidumbre comercial. Varios grupos con operaciones en Asia han empezado a evaluar plantas en el sur de Europa o en el norte de África para servir al mercado europeo.
La digitalización de la cadena de suministro se ha acelerado como mecanismo de resiliencia. Herramientas de visibilidad en tiempo real permiten a las multinacionales detectar cuellos de botella antes de que paralicen la producción. Los retornos varían según el sector, pero la tendencia es clara: invertir en tecnología logística ya no es opcional para quien opera en varios países.
- Diversificación de proveedores por zona geográfica para reducir la dependencia de un solo corredor logístico.
- Contratos con cláusulas de revisión arancelaria que permiten renegociar precios si cambian las condiciones comerciales entre países.
- Sistemas de planificación integrada que conectan las previsiones de demanda de cada filial con la capacidad productiva global del grupo.
Regulación europea que afecta a multinacionales con operaciones digitales
Las multinacionales con infraestructura tecnológica en Europa (centros de datos, plataformas digitales, servicios en la nube) se enfrentan a un marco regulatorio cada vez más exigente.
La directiva NIS2 obliga a reforzar la ciberseguridad en sectores considerados críticos. El AI Act impone obligaciones específicas a empresas que despliegan sistemas de inteligencia artificial en la Unión Europea, con plazos de cumplimiento que empezaron a activarse en 2025 y se extienden durante 2026.
En España, el debate sobre los centros de datos de grandes multinacionales tecnológicas ha ganado visibilidad. Empresas como Amazon defienden que operan con niveles de sostenibilidad altos, mientras que algunas comunidades autónomas han aprobado decretos que regulan su implantación. Esto ilustra una realidad que afecta a toda multinacional: cada jurisdicción añade una capa regulatoria propia que hay que gestionar en paralelo a la normativa comunitaria.
Estructura típica de decisiones en una multinacional
Desde fuera, una multinacional parece un bloque monolítico. Desde dentro, la realidad es más fragmentada. La matriz fija la estrategia financiera, la política de marca y los estándares de compliance. Las filiales adaptan producto, marketing y operaciones al mercado local.
Esa tensión entre control central y adaptación local es permanente. Cuando la matriz impone demasiada uniformidad, la filial pierde competitividad frente a actores locales que reaccionan más rápido. Cuando la filial tiene demasiada autonomía, el grupo pierde coherencia y capacidad de negociación como bloque.
- La política de precios de transferencia (a qué precio una filial vende productos o servicios a otra entidad del mismo grupo) es uno de los puntos de fricción más habituales con las autoridades fiscales.
- Los comités regionales actúan como capa intermedia: agrupan varias filiales por zona geográfica y filtran las decisiones antes de que lleguen a la matriz.
- El reporting financiero consolidado exige que todas las entidades del grupo reporten bajo los mismos estándares contables, lo que genera un coste operativo significativo.
Una empresa multinacional no es solo una empresa grande que vende en muchos países. Es una estructura que opera bajo múltiples marcos legales simultáneos, gestiona cadenas de suministro transfronterizas y toma decisiones divididas entre una sede central y decenas de filiales con realidades muy distintas. El impuesto mínimo global del 15 % y las nuevas obligaciones de transparencia fiscal están redefiniendo cómo estos grupos planifican su presencia internacional.