


La relación entre las empresas españolas y sus archivos documentales está cambiando de raíz. No se trata ya de escanear papeles para guardarlos en un disco duro, sino de reestructurar por completo el flujo de información que sostiene la actividad diaria. El marco normativo reciente, encabezado por la Ley Crea y Crece y el Real Decreto 238/2026, convierte la digitalización documental en una obligación operativa para las transacciones B2B.
Factura electrónica obligatoria y el efecto dominó en el archivo empresarial
El punto de partida más relevante para cualquier empresa española es regulatorio. La obligatoriedad de la factura electrónica B2B exige formatos estructurados (habitualmente XML) conectados con una plataforma pública de facturación. Un PDF ya no se considera factura electrónica válida según la normativa vigente.
Leer también: Impacto del teletrabajo en la gestión empresarial moderna
Lo que a primera vista parece un cambio limitado a la contabilidad desencadena una reacción en cadena. Si la factura debe ser electrónica y estructurada, el albarán que la respalda, el contrato marco al que hace referencia y el justificante de pago asociado necesitan existir en un entorno digital coherente. Mantener parte del expediente en papel y parte en formato electrónico genera fricciones que multiplican los errores de conciliación.
Este efecto dominó explica por qué muchas pymes que solo pretendían cumplir con la facturación electrónica acaban digitalizando todo su archivo documental en pocos meses.
Leer también: Tendencias actuales en sostenibilidad empresarial
Digitalización certificada: cuándo sustituye legalmente al papel
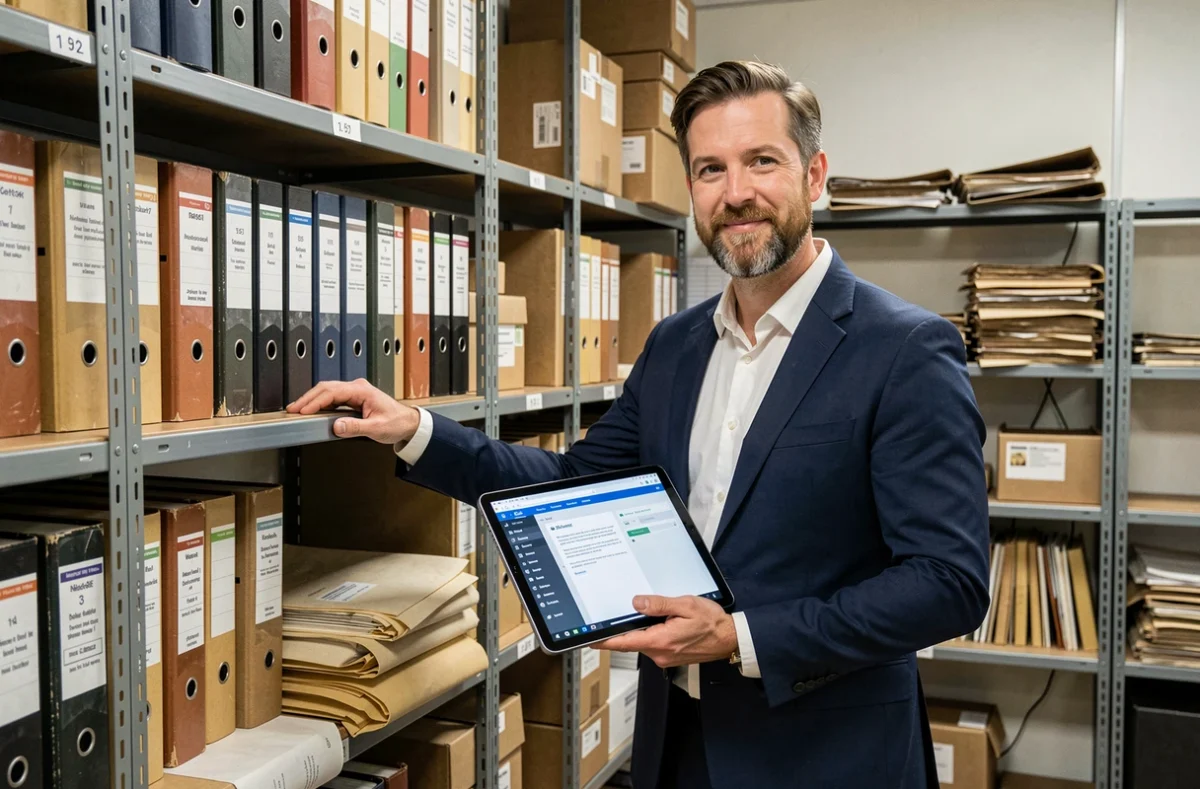
Existe una diferencia técnica que muchas organizaciones pasan por alto. No toda copia digital de un documento tiene validez para destruir el original en papel. La digitalización certificada, regulada por la Orden EHA/962/2007, establece requisitos precisos: software homologado, firma electrónica cualificada y una base de datos que vincule cada imagen digitalizada con su registro original.
Cumplir estos requisitos permite a la empresa prescindir del archivo físico con plena seguridad jurídica. En la práctica, esto significa recuperar metros cuadrados de oficina dedicados a estanterías y archivadores, reducir costes de custodia externa y eliminar el riesgo de deterioro o pérdida de originales.
En cambio, si la digitalización no sigue el procedimiento certificado, la empresa está obligada a conservar ambos soportes. Los retornos terrain divergen sobre el coste real de mantener archivos híbridos, pero coinciden en que la duplicidad genera confusión sobre cuál es la versión válida de cada documento.
Requisitos técnicos para la digitalización certificada
- Utilizar un software de digitalización homologado por la AEAT que garantice la integridad de la imagen respecto al original en papel.
- Aplicar firma electrónica cualificada a cada lote o documento digitalizado, lo que asegura su autenticidad y fecha cierta.
- Mantener una base de datos indexada que relacione cada imagen con los metadatos del documento original (fecha, emisor, número de referencia).
Automatización contable y control de plazos de pago tras la digitalización
Cuando los documentos existen en formato estructurado, el software de gestión puede leerlos sin intervención humana. Eso transforma radicalmente la contabilidad: las facturas electrónicas XML se registran de forma automática en el sistema contable, eliminando la transcripción manual que históricamente ha sido la principal fuente de errores.
La trazabilidad también mejora de manera directa. Los repositorios centralizados de facturas y datos de pago permiten conocer en tiempo real el estado de cada documento: emitido, recibido, contabilizado, pagado. Para las empresas sujetas a la normativa de morosidad, esta visibilidad sobre los plazos de pago no es un lujo, sino una necesidad regulatoria.
Los datos disponibles no permiten concluir con precisión cuánto tiempo ahorra cada empresa en tareas contables, porque depende del volumen de operaciones y del grado de automatización previo. Lo que sí resulta verificable es que la eliminación de la entrada manual de datos reduce los errores de transcripción de forma significativa.
Gestión documental digital y cumplimiento normativo en España
El panorama regulatorio español no se limita a la facturación electrónica. La gestión documental digital intersecta con varias normativas que afectan a la conservación, el acceso y la protección de datos empresariales.
- El RGPD exige que las empresas puedan localizar, rectificar o eliminar datos personales contenidos en documentos. Un archivo físico disperso dificulta enormemente el ejercicio de estos derechos por parte de los interesados.
- La Ley de Sociedades de Capital establece obligaciones sobre la conservación de actas, libros contables y documentación societaria durante períodos prolongados, algo que un sistema digital con copias de seguridad automatizadas resuelve con mayor fiabilidad que un archivo en papel.
- El documento de control administrativo (DECA) en el sector del transporte avanza hacia su digitalización obligatoria, lo que afecta a miles de empresas logísticas que hasta ahora operaban con formularios impresos.
Cada nueva obligación normativa refuerza la misma lógica: el papel no desaparece por voluntad de las empresas, sino porque el marco legal lo expulsa progresivamente del circuito documental.
Límites reales de la digitalización documental
Asumir que digitalizar equivale automáticamente a mejorar sería simplificar en exceso. La migración de un archivo histórico extenso requiere inversión inicial en equipos, software homologado y formación del personal. Para microempresas con volúmenes documentales reducidos, el retorno de esa inversión puede tardar más de lo que prometen los proveedores tecnológicos.
También existe un riesgo de dependencia tecnológica. Si el proveedor del sistema de gestión documental cierra o modifica sustancialmente su servicio, la empresa necesita un plan de migración que garantice la continuidad del acceso a sus archivos. La portabilidad de los datos documentales rara vez se evalúa antes de contratar una solución.
La seguridad, frecuentemente citada como ventaja de la digitalización, también presenta matices. Un archivo digital centralizado es más fácil de proteger con cifrado y controles de acceso, pero también constituye un objetivo más atractivo para un ciberataque que una estantería de carpetas en un almacén.
El avance normativo en España deja poco margen para elegir si digitalizar o no. La decisión real está en cómo hacerlo: con qué nivel de certificación, qué grado de automatización y qué plan de contingencia ante fallos técnicos o cambios de proveedor. Esas tres variables determinan si la digitalización se convierte en una ventaja competitiva o simplemente en un coste más de cumplimiento.